
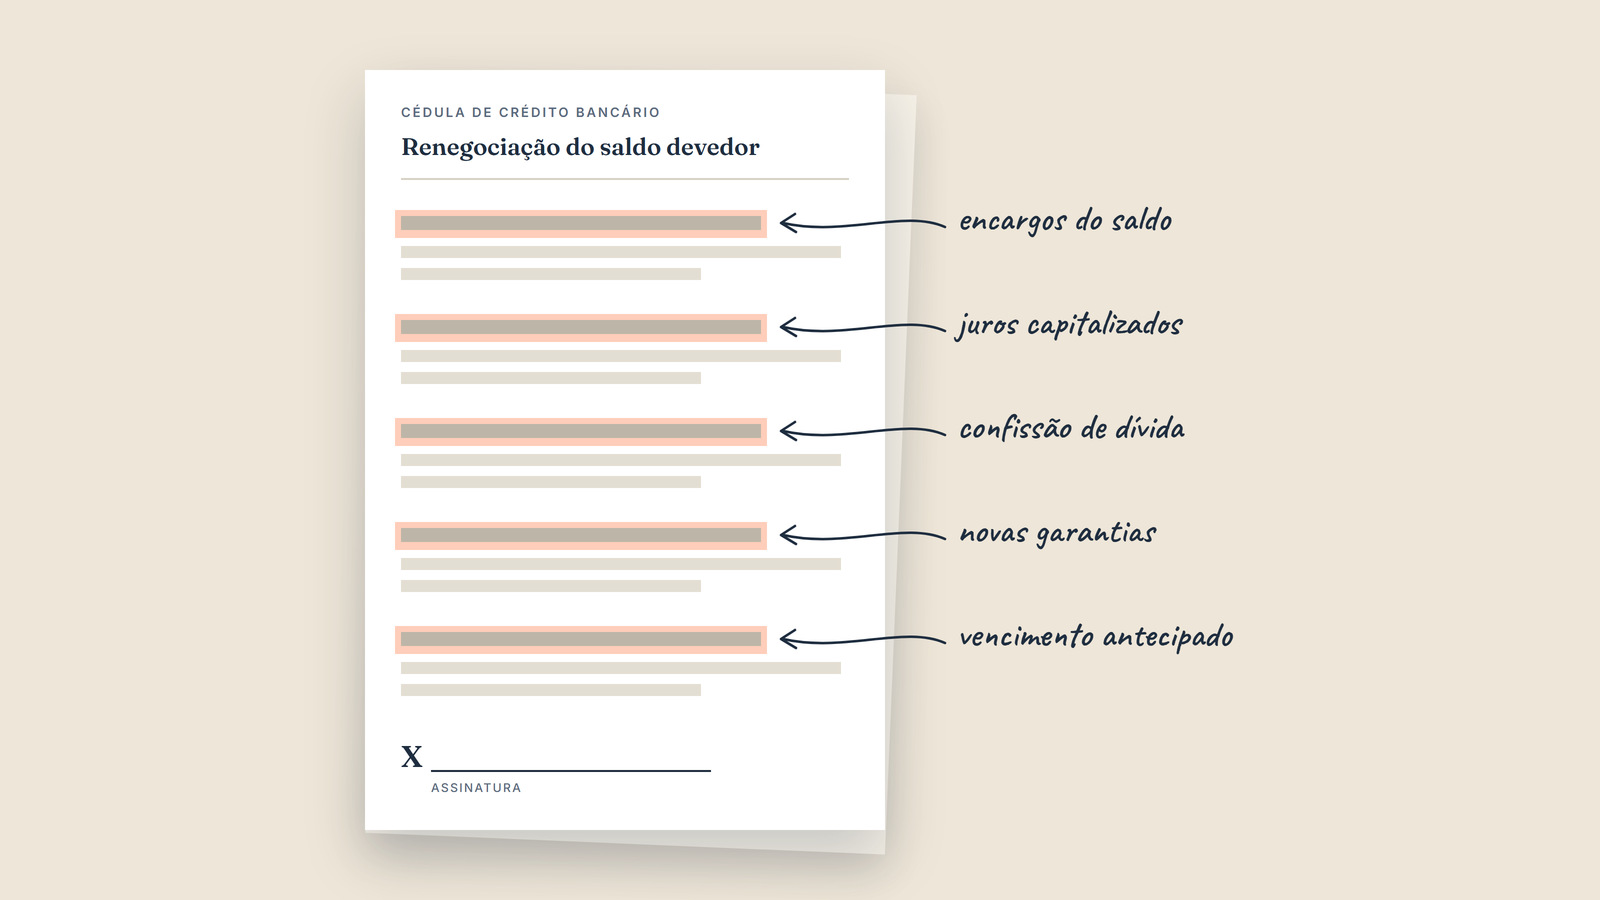
Antes de assinar aditivos de renegociação de dívida bancária, confira encargos, capitalização, confissão de dívida, novas garantias e vencimento antecipado.
Quando o caixa aperta, o banco costuma propor aditivos de renegociação de dívida bancária. Os saldos em atraso viram uma Cédula de Crédito Bancário ou uma confissão de dívida, com prazo maior e, muitas vezes, mais garantias. O alívio é real, mas o novo documento incorpora os encargos já cobrados e permite execução direta.
1. O que pedir antes de renegociar dívida com banco?
Peça cópia dos contratos renegociados e o demonstrativo da evolução do saldo, com juros, multa, tarifas, seguros e IOF separados. Na Cédula de Crédito Bancário, a planilha do banco deve discriminar principal, juros, atualização e multas (Lei nº 10.931/2004, art. 28, § 2º, I).
Peça também a taxa mensal e anual e o custo efetivo total da nova operação, e compare a taxa com a média de mercado da mesma modalidade na página de taxas de juros do Banco Central. Sem esses números, a negociação fica restrita ao valor da parcela.
2. Quais encargos conferir na revisão de contrato bancário?
Juros abusivos não se confundem com juros altos. Taxa acima de 12% ao ano, por si só, não indica abusividade (Súmula 382 do Superior Tribunal de Justiça), e a revisão dos juros remuneratórios só cabe em situações excepcionais, com relação de consumo e abusividade cabalmente demonstrada (REsp 1.061.530/RS, Segunda Seção, Rel. Min. Nancy Andrighi, j. 22/10/2008, Tema 27 dos repetitivos).
O Código de Defesa do Consumidor se aplica às instituições financeiras (Súmula 297), mas consumidor é o destinatário final (CDC, art. 2º), condição que a empresa que toma crédito para a própria atividade nem sempre preenche. Por isso, a taxa deve ser negociada antes da assinatura.
Dois encargos merecem atenção. A capitalização de juros em período inferior a um ano só vale se expressamente pactuada (Súmula 539), e a previsão de taxa anual superior a doze vezes a mensal basta para permitir a cobrança da taxa efetiva anual contratada (Súmula 541). A comissão de permanência não pode ultrapassar a soma dos encargos remuneratórios e moratórios do contrato e, quando cobrada, exclui juros remuneratórios, juros de mora e multa (Súmula 472).
3. O que evitar ao assinar a renegociação de dívida bancária?
Confessar sem conferir. O instrumento de confissão de dívida é título executivo extrajudicial (Súmula 300), assim como a Cédula de Crédito Bancário (Lei nº 10.931/2004, art. 28). Assinado eletronicamente, dispensa testemunhas quando a integridade é conferida por provedor de assinatura (CPC, art. 784, § 4º), como explicamos ao tratar de títulos executivos eletrônicos sem testemunhas. São comuns cláusulas de reconhecimento do saldo e de renúncia a discuti-lo. A renegociação ou a confissão não impedem discutir ilegalidades dos contratos anteriores (Súmula 286), mas essa discussão tende a ocorrer já na defesa contra a execução.
Dar garantias sem medir o risco. Aval dos sócios e alienação fiduciária de imóvel levam o risco para além do caixa da empresa. Na alienação fiduciária, o devedor em mora é intimado pelo registro de imóveis a pagar em 15 dias e, sem pagamento, a propriedade pode ser consolidada em nome do banco, sem processo judicial (Lei nº 9.514/1997, art. 26).
Aceitar vencimento antecipado cruzado sem limite. A Cédula de Crédito Bancário pode prever hipóteses de vencimento antecipado (Lei nº 10.931/2004, art. 28, § 1º, III). Se a cláusula alcança atraso em outro contrato, inclusive com terceiros, um problema pontual torna toda a dívida exigível. Vale negociar valor mínimo, prazo para sanar e restrição às operações com o próprio banco.
Conclusão
Antes de assinar a renegociação de dívida bancária, reúna os contratos anteriores, a evolução do débito e um cálculo próprio, com a taxa média de mercado como referência, e releia as cláusulas de confissão, garantias e vencimento antecipado. Havendo débitos fiscais, a transação tributária pede cuidados semelhantes, com confissão e renúncias.
Revisamos contratos bancários e preparamos cálculos e cláusulas para a negociação. Se a sua empresa recebeu proposta de renegociação, envie-nos a minuta e os contratos anteriores antes de assinar.
SMP Advogados
Pedro Silveira Campos Soares
