
A partir de janeiro de 2027, a CBS substitui o PIS e a Cofins. A Lei Complementar 214/2025 obriga a Administração a recompor o equilíbrio dos contratos em curso, inclusive reduzindo preços quando a carga tributária da contratada for reduzida. Para quem apresenta proposta agora, o que já é conhecido precisa estar no preço.
Em 1º de janeiro de 2027, o PIS e a Cofins deixam de existir de uma só vez, sem transição, e a CBS passa a ser cobrada no lugar deles.
Entre 2029 e 2033, o ICMS e o ISS serão substituídos gradualmente pelo IBS.
Quem tem contrato com a Administração Pública precisa saber o que acontece com um preço calculado sobre tributos que vão desaparecer.
A LC 214/2025 trata do tema nos arts. 373 a 377. O regime assegura a recomposição, mas ela não é automática, depende de prova e funciona nos dois sentidos.
Contratos Alcançados
O regime especial vale para os contratos firmados antes da entrada em vigor da LC 214/2025 e para os firmados depois, quando a proposta foi apresentada antes (art. 373, § 1º).
Alcança a administração direta e indireta da União, dos Estados, do Distrito Federal e dos Municípios, inclusive as concessões (art. 374).
Os contratos privados ficam de fora (art. 373, § 2º). Isso inclui subcontratos entre empresas, ainda que ligados a um contrato público.
O marco temporal gera dúvida. A lei entrou em vigor na publicação, em 16 de janeiro de 2025, mas o capítulo do reequilíbrio só produz efeitos desde 1º de janeiro de 2026 (art. 544). Pela leitura literal, propostas apresentadas ao longo de 2025 ficam fora do regime especial.
Esses contratos continuam protegidos pela regra geral. Isso, porque a Lei 14.133/2021 já manda alterar os preços, para mais ou para menos, quando a criação ou a alteração de tributos depois da proposta tiver repercussão comprovada (art. 134).
Nas estatais, a regra equivalente está no art. 81, § 5º, da Lei 13.303/2016.
Para as propostas apresentadas ao longo de 2025, a Administração pode vir a responder que a reforma já era conhecida. Porém, o calendário favorece a contratada: a alíquota de referência da CBS para 2027 e o redutor das compras governamentais só foram calculados pelo TCU em 28 de outubro de 2026 e ainda dependem de resolução do Senado.
Propostas Novas: o Risco é de Quem Precifica
Para as propostas apresentadas daqui em diante, o quadro muda. O regime especial da LC 214/2025 pode não as alcançar, e a regra geral tende a ser interpretada no sentido de que só garante a recomposição quando a alteração tributária ocorre depois da proposta (art. 134 da Lei 14.133/2021).
O cronograma da transição já está na lei e os números de 2027 já foram calculados, ainda que de maneira prévia. A Administração tende a sustentar que esses efeitos deveriam estar no preço ou ser considerados nele.
O que a empresa deixar de considerar na proposta, como a perda de créditos, o fim de um benefício fiscal ou a substituição do ISS e do ICMS pelo IBS a partir de 2029, corre o risco de virar prejuízo sem reequilíbrio.
Ainda haverá espaço para discutir o que não era calculável no momento da proposta, como as alíquotas do IBS, que serão fixadas mais adiante.
Por isso, convém que a proposta deixe explícitas as premissas tributárias adotadas, na composição do BDI e na planilha de custos. Sem esse registro, a empresa terá dificuldade para provar o desequilíbrio, tanto nos contratos novos quanto nos já em curso.
Surge, então, uma dúvida legítima: até onde a proposta deve antecipar os efeitos da reforma. A alíquota da CBS para 2027 ainda depende do Senado, as alíquotas do IBS ainda não foram fixadas, e muitos editais continuam com planilhas e BDI montados para PIS, Cofins e ISS.
Nesse caso, o caminho é o pedido de esclarecimento, protocolado até três dias úteis antes da abertura da licitação (art. 164 da Lei 14.133/2021). A empresa pode perguntar, por exemplo, que alíquotas e redutor a proposta deve considerar, se os encargos de 2029 em diante devem ser projetados e como o contrato tratará as etapas seguintes da transição.
A resposta é publicada, vale para todos os licitantes e passa a integrar as regras da licitação. Se a Administração indicar que a proposta deve seguir a legislação vigente na sua data, os efeitos posteriores ficam sujeitos a reequilíbrio. Se exigir a projeção, todos competem com a mesma premissa. Nos dois casos, a empresa passa a ter prova de que adotou a premissa definida pela Administração, o que enfraquece a alegação de que deveria ter previsto o impacto.
Se o edital transferir à contratada todo o risco da transição sem informar as premissas de cálculo, cabe avaliar a impugnação, no mesmo prazo.
Carga Efetiva, Não Alíquota Nominal
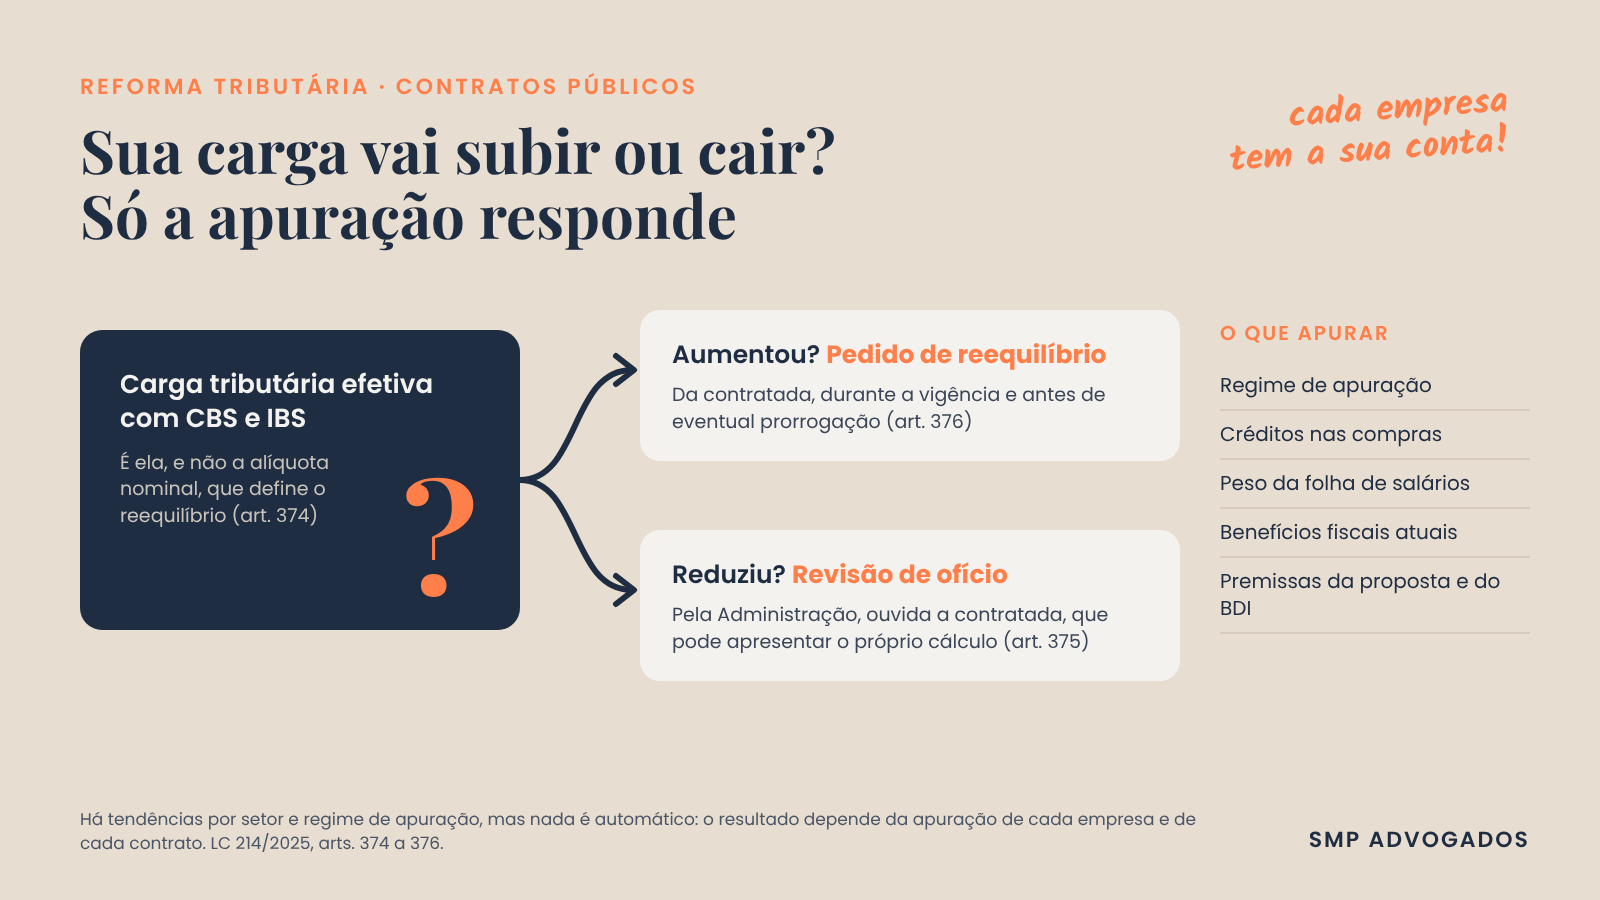
O reequilíbrio depende da variação da carga tributária efetivamente suportada pela contratada (art. 374). A lei manda considerar os créditos da não cumulatividade, a possibilidade de repassar o encargo a terceiros, os efeitos da transição e os benefícios fiscais ligados aos tributos extintos (art. 374, § 1º).
Por isso, comparar a alíquota do PIS e da Cofins com a da CBS não resolve.
Duas empresas no mesmo contrato podem ter resultados opostos, conforme o regime de apuração, o volume de créditos nas compras e os incentivos que vão perder.
Empresas intensivas em mão de obra, como as de engenharia consultiva, tendem a pagar mais. Na CBS, a empresa calcula o tributo sobre as suas vendas e abate o que foi cobrado nas compras feitas de outras empresas. Como a folha de salários não gera crédito, quem gasta sobretudo com pessoal tem pouco a abater e paga a alíquota sobre quase todo o faturamento. Para essas empresas, trocar o PIS e a Cofins cumulativos, de 3,65%, por uma CBS de alíquota maior tende a aumentar a carga.
Matriz de Risco Não Afasta o Direito
O regime se aplica mesmo quando a matriz de risco atribui à contratada os impactos tributários supervenientes (art. 374, § 2º). Essa cláusula, comum em contratos recentes e em concessões, não pode ser oposta ao pedido de reequilíbrio, que decorre de norma cogente e obrigatória.
Revisão de Ofício para Reduzir Preços
O reequilíbrio vale nos dois sentidos. Quando a carga cair, a Administração poderá revisar o contrato de ofício, ouvida a contratada (art. 375). Essa oitiva é essencial e é indispensável que, vindo a ocorrer, possa a contratada apurar e demonstrar sua carga tributária efetiva.
Esse risco já existe em 2027. Nas aquisições da União, dos Estados, dos Municípios e de suas autarquias e fundações, as alíquotas da CBS e do IBS sofrem um redutor (art. 472).
Em 28 de outubro de 2026, o TCU calculou a alíquota de referência da CBS para 2027 em 11,3% e o redutor das compras governamentais em 44,2% (Acórdão 2933/2026-TCU-Plenário). Esses números ainda não são definitivos: o Senado deve fixá-los por resolução e, se não o fizer no prazo, passam a valer os calculados pelo TCU. A alíquota de referência é um parâmetro. A União pode fixar a alíquota da CBS por lei própria e, sem essa lei, aplica-se a de referência. Em 2027 e 2028, a CBS é reduzida em 0,1 ponto percentual, e o redutor incide sobre ela nas vendas aos entes públicos. Na conta aproximada, a CBS nessas vendas fica em pouco mais de 6%.
Para a empresa no lucro real, que recolhia PIS e Cofins a 9,25%, a carga tende a cair, e a revisão de ofício é provável.
Para a empresa no lucro presumido, que recolhia 3,65% no regime cumulativo, a tendência é de aumento. Nos contratos com estatais, que não têm redutor, a conta muda de novo.
Esses números são nominais e indicam apenas a direção do impacto. A CBS não incide sobre ela mesma, ao contrário do PIS e da Cofins, que incidiam sobre um faturamento que já os incluía, e gera créditos que o regime cumulativo não gerava. O resultado depende do cálculo da carga efetiva, e a contratada tem o direito de apresentar o seu antes de qualquer redução.
Como e Quando Pedir
O pedido segue procedimento administrativo específico (art. 376).
Pode ser feito a cada alteração tributária ou uma única vez, abrangendo toda a transição. Deve vir instruído com cálculo que comprove o desequilíbrio e tramita com prioridade.
O ponto mais sensível é o prazo. O pedido deve ser formulado durante a vigência do contrato e antes de eventual prorrogação (art. 376, II). Prorrogar sem pedir pode significar perder o reequilíbrio do período anterior.
A Administração tem 90 dias para decidir, prorrogáveis uma vez, com o prazo suspenso enquanto a contratada não atender a pedido de informação (art. 376, § 1º).
A recomposição deve ser feita, de preferência, pela alteração da remuneração ou da tarifa.
Outras formas, como mudança de prazos ou de encargos, dependem da concordância da contratada (art. 376, § 2º).
Cada órgão pode regulamentar a forma do pedido e a metodologia de cálculo, mas a falta de regulamento não impede o pedido (art. 376, § 3º).
Havendo impacto financeiro relevante, a Administração pode conceder o reequilíbrio provisoriamente, com acerto posterior dos valores (art. 376, §§ 4º e 5º).
Nas concessões, as agências reguladoras já se movimentam. A ANTT discute metodologia para recompor, de forma cautelar, 60% do impacto líquido estimado para 2027 e 2028 nas concessões rodoviárias, e a ANEEL abriu as Consultas Públicas 38 e 39/2026 para adequar tarifas e contratos regulados de energia. Nos contratos comuns, a maior parte dos órgãos ainda não regulamentou o tema.
Como se Preparar
- Mapeamento: listar os contratos com a data de cada proposta, a lei de regência e os prazos de vigência e prorrogação.
- Simulação: calcular a carga efetiva antes e depois de 2027, considerando créditos, regime de apuração e benefícios fiscais.
- Memória de cálculo: reunir a composição do BDI e a planilha da proposta, que serão a base de comparação.
- Calendário: protocolar o pedido antes de qualquer prorrogação e definir se ele será único ou por etapa da transição.
- Defesa: preparar a resposta a eventual revisão de ofício, com cálculo próprio da carga efetiva.
- Licitações em curso: havendo dúvida sobre as premissas tributárias do edital, pedir esclarecimento antes de apresentar a proposta.
- Engenharia consultiva: avaliar este pedido junto com o reequilíbrio decorrente do fim da escala 6×1 (EC 141/2026), que atinge os mesmos contratos no mesmo período.
Conclusão
A boa notícia é que a LC 214/2025 assegura o reequilíbrio mesmo quando o contrato transfere o risco tributário à contratada.
O alerta é que o direito depende de prova, tem prazo e pode ser usado pela Administração para reduzir preços já em 2027.
A empresa deve fazer as contas antes do órgão contratante. Com o cálculo da carga efetiva pronto, ela pode pedir a recomposição no momento certo ou contestar uma redução com números próprios.
SMP Advogados
